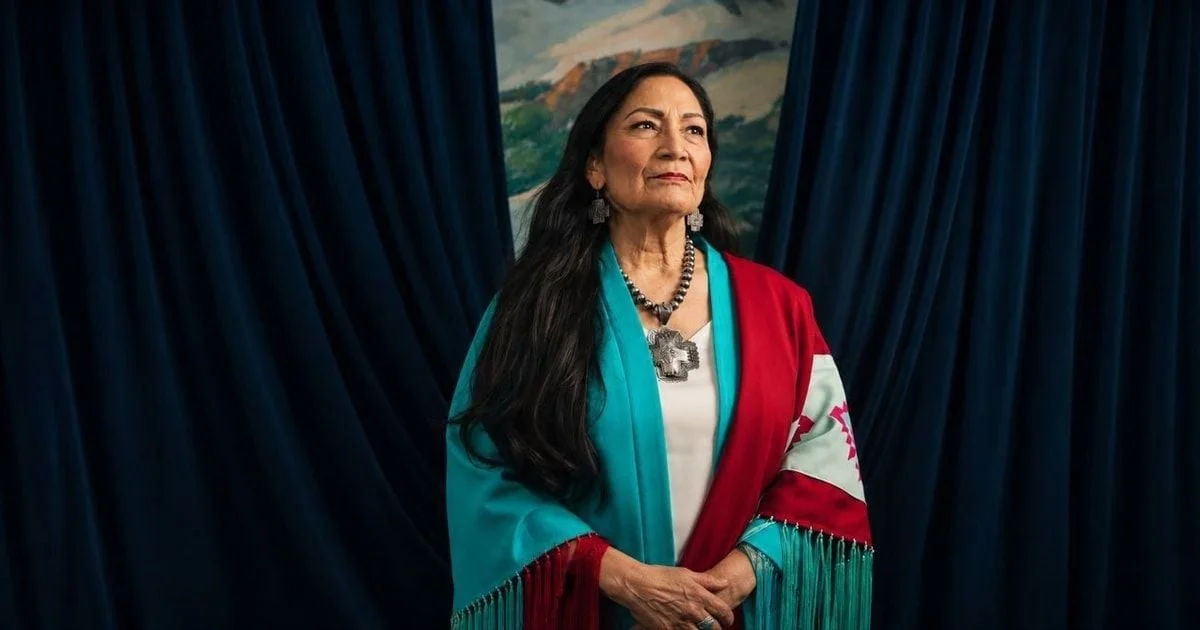
Deb Haaland gana la gubernatura de Nuevo México
La exsecretaria del Interior será la primera mujer indígena elegida para gobernar un estado de Estados Unidos.
La auditoría anunció tres líneas de trabajo, incluido un estudio histórico de adquisiciones de 2000 a 2025.
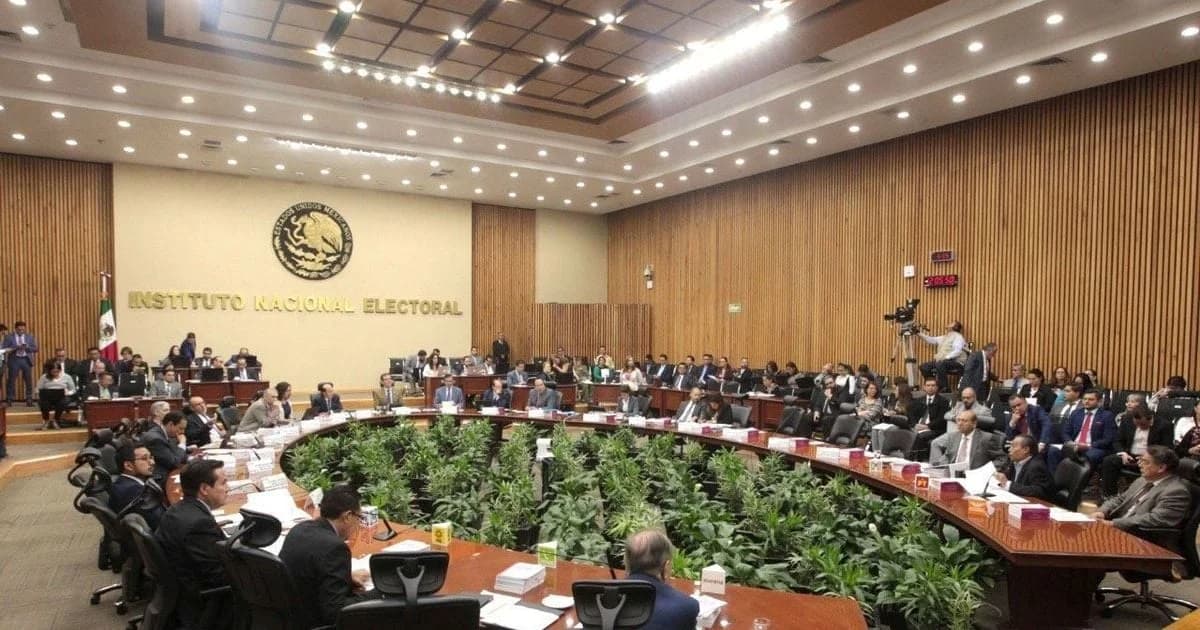
La Auditoría Superior de la Federación informó que investiga posibles irregularidades en contrataciones vinculadas con autoridades electorales y que revisará adquisiciones del INE, su antecesor IFE y los organismos locales entre 2000 y 2025. El órgano fiscalizador describió tres líneas de trabajo: investigaciones de oficio, un estudio histórico y una auditoría integral. La información fue difundida el 4 de noviembre, en medio de señalamientos sobre contrataciones y después de la salida de Guadalupe Taddei de la presidencia del Instituto Nacional Electoral. Los hallazgos e indicios comunicados por la ASF deberán seguir los procedimientos correspondientes para determinar responsabilidades.
En un comunicado retomado por La Jornada, la ASF señaló que sus trabajos de inteligencia y el análisis de información solicitada a las entidades federativas advierten irregularidades históricas relacionadas con el gasto de autoridades electorales. La investigación comprende al INE, al anterior Instituto Federal Electoral y a los organismos públicos locales electorales, conocidos como OPLE.
La primera línea consiste en investigaciones de oficio sobre contrataciones públicas de esas instituciones. La segunda es un estudio histórico de adquisiciones de 2000 a 2025 para identificar patrones de contratación, concentración de proveedores y posibles prácticas ilegales. La tercera contempla una auditoría integral al INE y al gasto federalizado ejercido por los organismos locales, según N+.
El periodo de 2000 a 2025 corresponde al estudio histórico anunciado, no necesariamente a cada operación o expediente que se investigue. El Economista reportó que la auditoría integral constituye una línea independiente y que la ASF no informó una fecha para presentar los primeros resultados.
El 30 de octubre, el auditor superior Aureliano Hernández Palacios Cardel expuso ante la Cámara de Diputados avances de una investigación de oficio. Según la cobertura de La Jornada, señaló que dos grupos empresariales acumularon operaciones por 8,870.3 millones de pesos con diversas entidades públicas entre 2014 y 2026.
De ese monto, el auditor indicó que 3,790.3 millones correspondieron a organismos electorales locales. El total de operaciones identificadas no debe presentarse automáticamente como daño patrimonial probado ni como una cantidad contratada exclusivamente por el INE. También abarca un periodo distinto al del estudio histórico anunciado después.
Entre los aspectos mencionados por el titular de la ASF figuran vínculos entre sociedades, subcontratación y posibles barreras a la competencia. Son elementos de investigación que requieren análisis y, cuando corresponda, procedimientos para establecer si hubo faltas o delitos y quiénes serían responsables.
El 3 de noviembre, la consejera presidenta provisional del INE, Blanca Cruz García, informó que las diez consejerías acordaron que sus equipos jurídicos trabajaran para presentar una denuncia y dar vista a la Fiscalía General de la República por las presuntas irregularidades, de acuerdo con El Economista.
La funcionaria explicó que la actuación buscaría esclarecer responsabilidades de quienes correspondan. El anuncio de una denuncia o la apertura de una investigación no equivalen a una resolución judicial ni prueban la responsabilidad de una persona o empresa. Tampoco acreditan por sí solos el monto de un perjuicio.
La revisión ocurre después de la salida de Guadalupe Taddei de la presidencia del instituto y de señalamientos sobre contratos durante su gestión. Las diligencias deberán determinar el alcance de cada caso y preservar el derecho de respuesta y el debido proceso.
El anuncio de la ASF abre preguntas sobre los contratos específicos, los criterios de selección de proveedores, el destino del gasto y las observaciones que puedan sostenerse documentalmente. Las autoridades tendrán que precisar el resultado de cada línea de revisión y las acciones que, en su caso, promuevan.
También será importante distinguir entre una observación de auditoría, una presunta irregularidad, una denuncia y una resolución firme. Son etapas distintas, con autoridades y consecuencias diferentes. La identificación de operaciones o relaciones comerciales, por sí sola, no establece que todas hayan sido ilegales.
Según UnoTV, el comunicado no fijó una fecha para publicar resultados. El seguimiento requerirá consultar los informes oficiales de la ASF y las actuaciones del INE y de la Fiscalía, si se presentan, para conocer qué hechos se acreditan y si existen determinaciones posteriores.
La revisión histórica se suma así a pesquisas previas sobre contratación electoral. Su alcance sólo podrá evaluarse con expedientes, periodos y montos claramente identificados, evitando atribuir responsabilidades antes de que concluyan los procedimientos.
La publicación de informes verificables y el respeto al debido proceso serán esenciales para conocer el alcance de las observaciones y, en su caso, determinar responsabilidades.
La exsecretaria del Interior será la primera mujer indígena elegida para gobernar un estado de Estados Unidos.
El cantante y candidato demócrata superó a la republicana Monica De La Cruz en una contienda por la Cámara de Representantes.
La legisladora hidalguense informó de su nueva responsabilidad legislativa, rechazó versiones sobre su posición política y destacó las oportunidades para Hidalgo en materia de movilidad, planeación urbana y desarrollo económico.