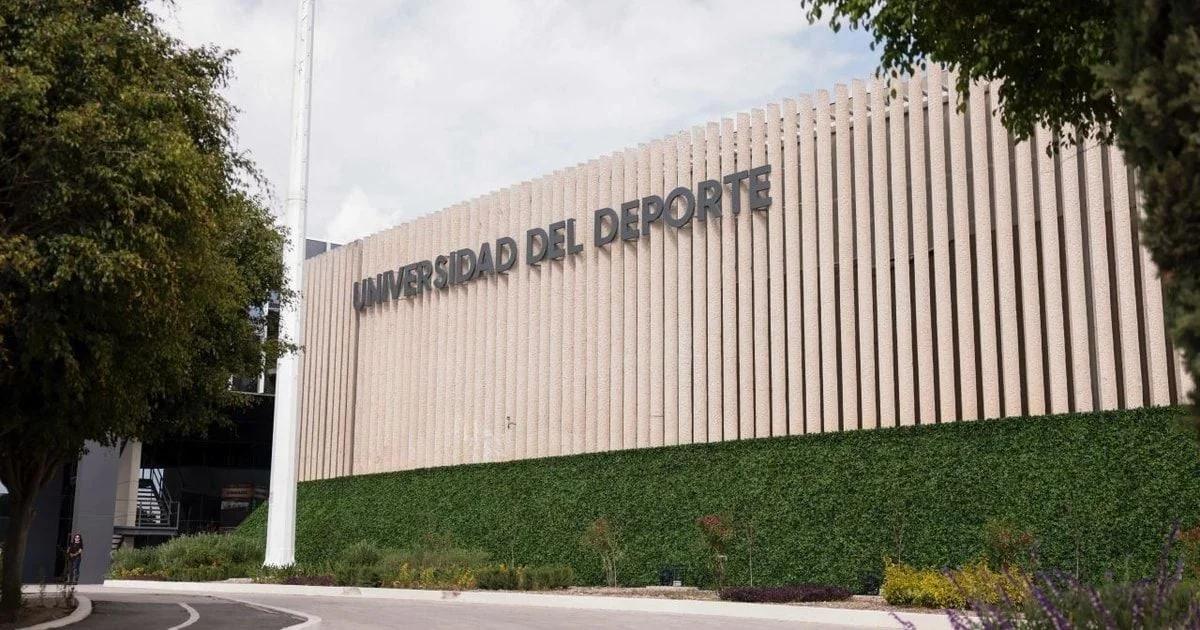
Inauguran Universidad del Deporte en Puebla
Sheinbaum anunció un acuerdo con el gobierno estatal para que los estudiantes reciban la beca Gertrudis Bocanegra.
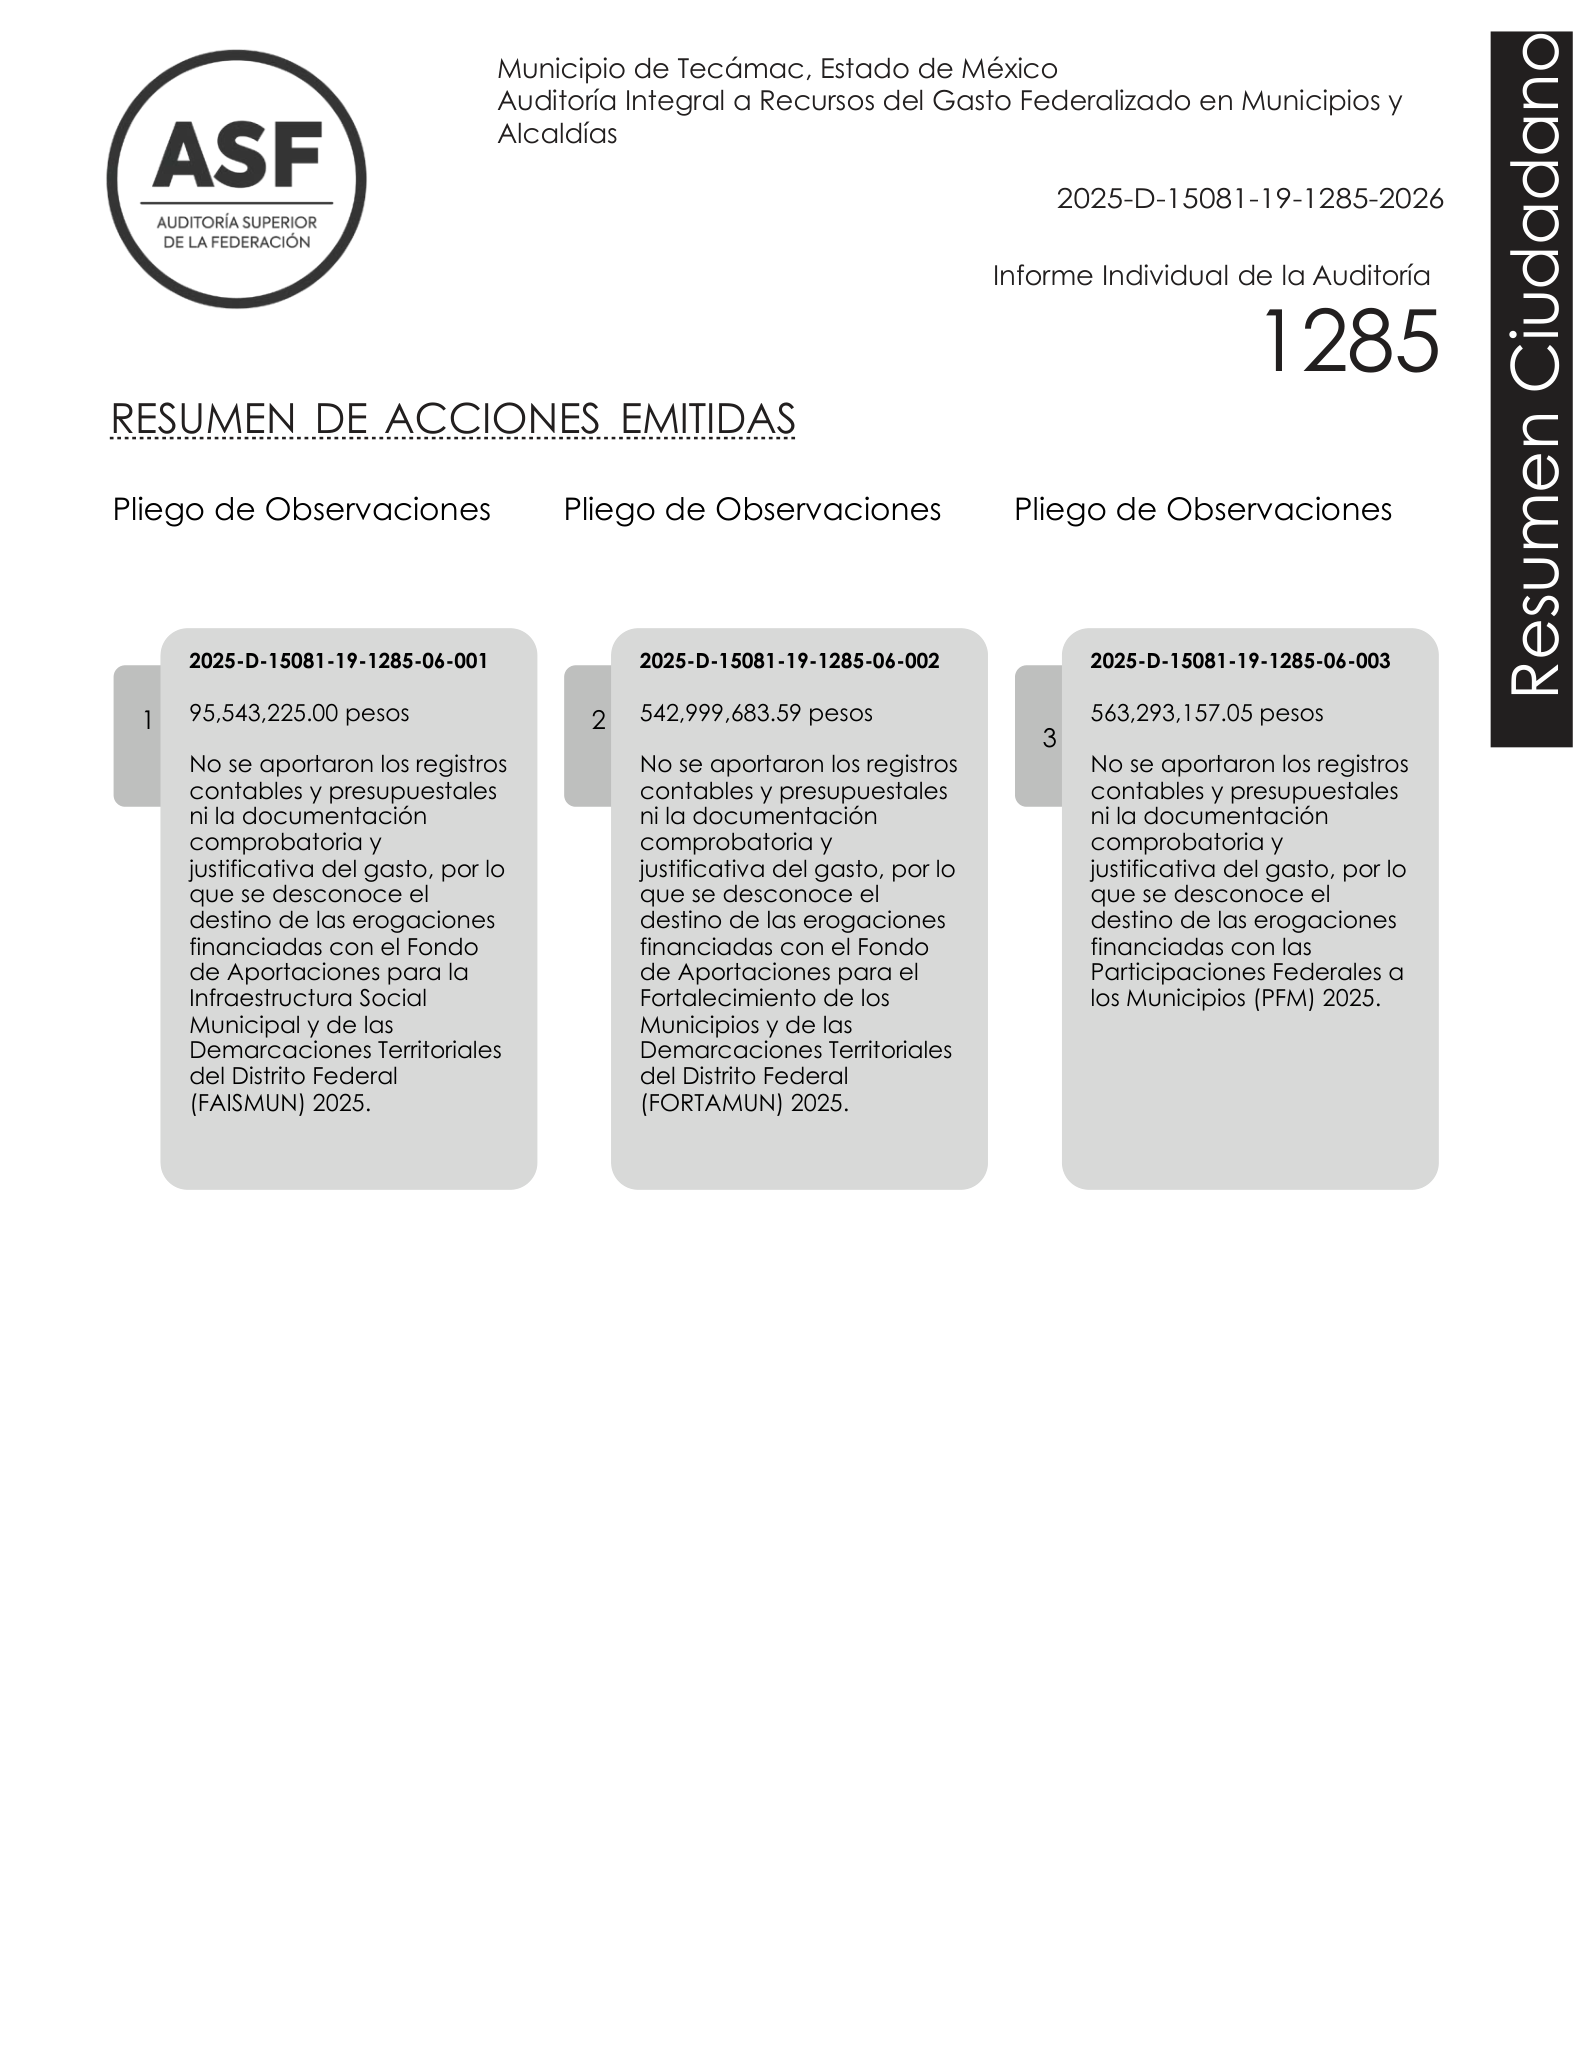
La auditoría 1285 de la Cuenta Pública 2025 emitió tres pliegos por falta de registros y documentos comprobatorios del gasto federalizado seleccionado.
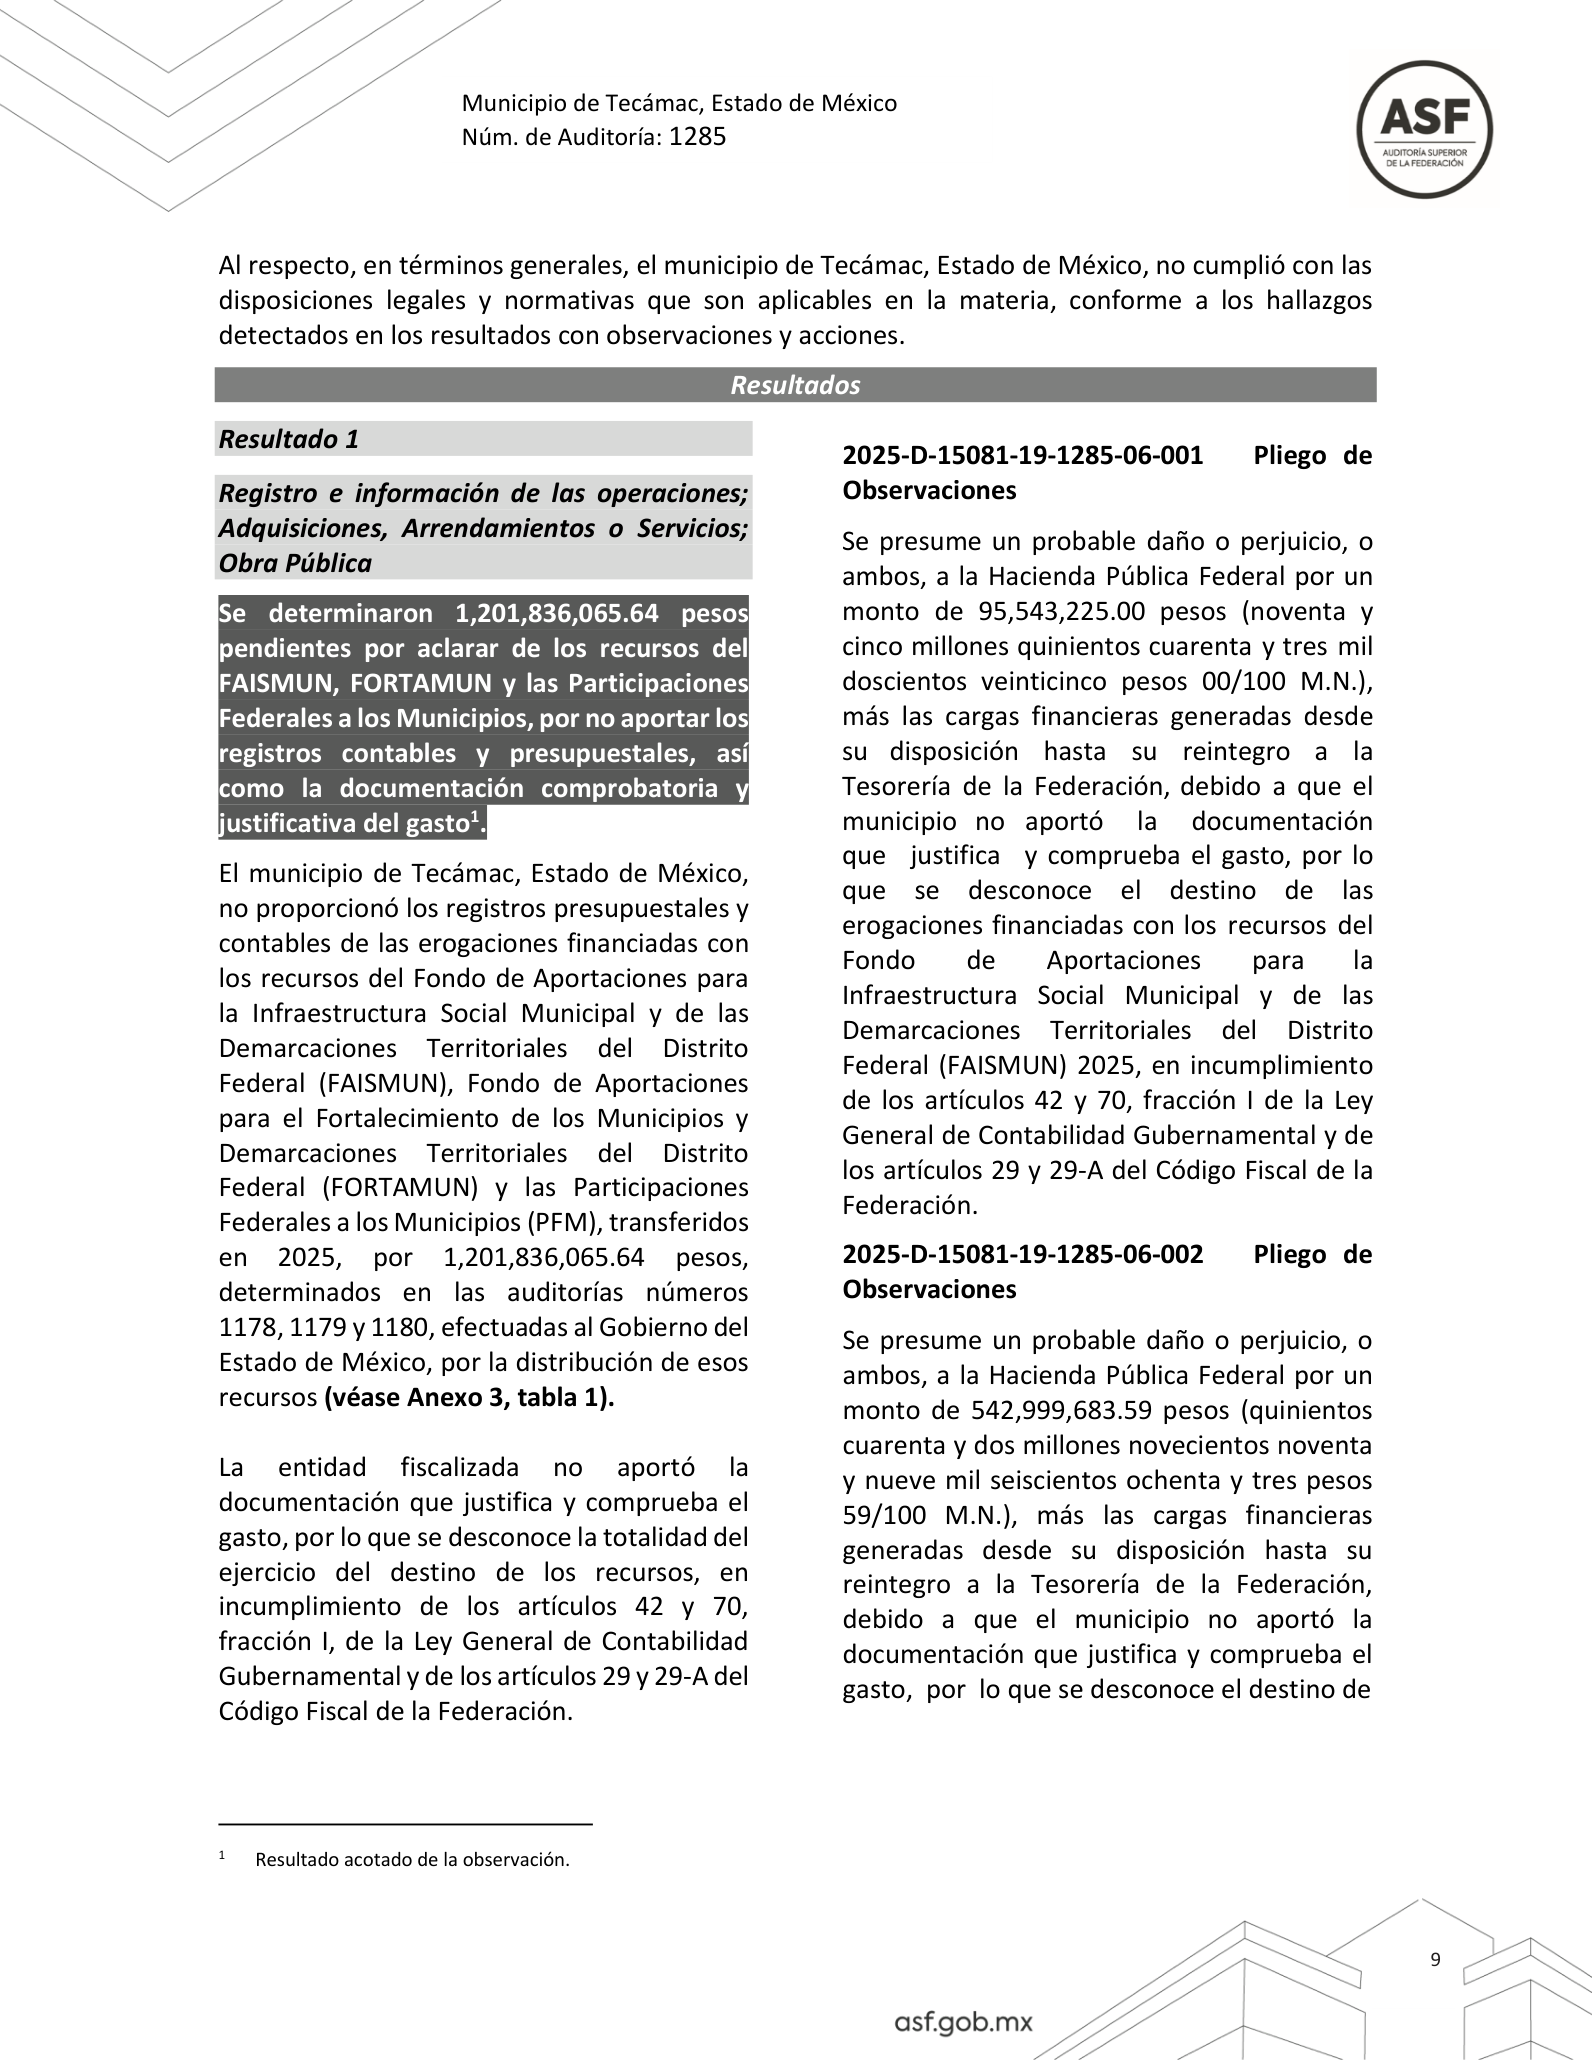
La Auditoría Superior de la Federación (ASF) identificó en el municipio de Tecámac, Estado de México, un monto de 1,201 millones 836 mil 65 pesos con 64 centavos pendiente de aclaración en la revisión de la Cuenta Pública 2025. El resultado consta en la auditoría individual número 1285, que emitió tres pliegos de observaciones por la ausencia de registros contables y presupuestales, así como de documentación que justificara y comprobara el gasto federalizado comprendido en la revisión.
El informe señala que, con los documentos aportados durante la fiscalización, no fue posible establecer el destino de las erogaciones de los fondos examinados. Se trata de un hallazgo formal de rendición de cuentas, cuyo resultado puede cambiar en la etapa de aclaración y seguimiento. La cifra no debe presentarse como dinero robado, desviado o perdido de manera definitiva.
La auditoría revisó operaciones seleccionadas financiadas con recursos de origen federal, entre ellas gastos relacionados con la infraestructura social municipal, el fortalecimiento de las finanzas municipales y las participaciones federales. El informe identifica a la Tesorería Municipal de Tecámac como área revisada y señala que el municipio no aportó documentación suficiente para comprobar las erogaciones incluidas en la muestra.
En su dictamen, la ASF indicó que, en términos generales y conforme a los resultados observados, el municipio no cumplió con disposiciones legales y normativas aplicables a los recursos revisados. El resultado dio origen a tres pliegos de observaciones, cada uno asociado a una fuente de financiamiento.
2025-D-15081-19-1285-06-001.2025-D-15081-19-1285-06-002.2025-D-15081-19-1285-06-003.Los tres importes suman exactamente 1,201,836,065.64 pesos. De acuerdo con la ASF, en los tres rubros faltó aportar documentación contable, presupuestal, comprobatoria y justificativa que permitiera establecer el destino de las erogaciones. La institución formuló los pliegos bajo la figura de presunto daño o perjuicio a la Hacienda Pública, sujeta al procedimiento legal correspondiente.
El apartado «Alcance» de la auditoría establece un universo seleccionado de 1,201,836,065.64 pesos y una muestra auditada por el mismo importe, equivalente al 100% de los objetos de fiscalización seleccionados. Ese porcentaje corresponde al universo definido para este informe; no permite afirmar que la ASF revisó la totalidad del presupuesto anual de Tecámac ni todas las operaciones financieras del ayuntamiento.
La tabla 1 del anexo 3 muestra que, para los tres conceptos comprendidos en la auditoría, el importe originalmente asignado fue de 1,662,342,880.64 pesos, con 460,506,815.00 pesos retenidos y un importe neto transferido de 1,201,836,065.64 pesos. La cantidad pendiente de aclarar coincide con este último importe, no con el total antes de retenciones. Consultar la tabla original de transferencias, página 23.
El resultado 1 del informe agrupa observaciones sobre registro e información de las operaciones; adquisiciones, arrendamientos o servicios; y obra pública. La ASF asentó que no recibió los registros y comprobantes necesarios para acreditar el ejercicio de los recursos revisados. Por esa razón, indicó que desconocía el destino de las erogaciones financiadas con los fondos examinados.
La auditoría cita incumplimientos de los artículos 42 y 70, fracción I, de la Ley General de Contabilidad Gubernamental, así como de los artículos 29 y 29-A del Código Fiscal de la Federación. Esta constatación documental es distinta de una resolución firme de responsabilidades administrativas o penales, que tendría que derivarse de procedimientos y determinaciones posteriores.
En el anexo 2, página 19, la ASF señala que la entidad fiscalizada no emitió comentarios con motivo de las reuniones celebradas durante la revisión. Ese registro describe lo asentado en dicha etapa del procedimiento; no demuestra, por sí solo, que el ayuntamiento haya renunciado a responder o que no haya aportado documentación después de la emisión del informe.
Los materiales examinados no incluyen constancias de notificación ni resoluciones posteriores que permitan determinar si alguno de los pliegos fue solventado, modificado o remitido a otras instancias. Por ello, el estado que puede afirmarse con estos documentos es el de observaciones y montos pendientes de aclaración consignados en la auditoría publicada.
La ASF señala que los resultados y acciones se comunicarán a la entidad fiscalizada para que, en un plazo de 30 días hábiles, presente información y las consideraciones que estime pertinentes. El plazo debe calcularse desde la notificación correspondiente y no desde la fecha de publicación de una nota periodística. Sin esa constancia, no es posible establecer una fecha exacta de vencimiento.
Durante el seguimiento, la documentación que entregue el municipio podrá ser evaluada por la autoridad fiscalizadora. Las observaciones pueden atenderse, solventarse o dar lugar a actuaciones posteriores conforme a la normativa aplicable. En consecuencia, un pliego no debe confundirse con una sentencia ni atribuirse automáticamente a una persona determinada.
Para establecer el alcance definitivo del hallazgo se requiere conocer la documentación contable y presupuestaria, contratos, facturas, comprobantes, evidencia de obras o servicios, constancias de notificación y, sobre todo, el estado de seguimiento de cada uno de los tres pliegos. También resulta necesario obtener una respuesta institucional actualizada del gobierno municipal.
El informe 1285 permite precisar cuánto dinero fue objeto de observación, de qué fondos procede y por qué la ASF lo consideró pendiente de aclaración. No permite concluir, sin pruebas adicionales, que exista un desvío consumado ni fijar responsabilidades personales definitivas.
El caso de Tecámac plantea un asunto verificable de rendición de cuentas: la documentación suficiente para explicar el ejercicio de 1,201.8 millones de pesos en recursos federales de 2025. El siguiente dato decisivo no será una nueva acusación, sino el resultado documentado de la etapa de aclaración y la resolución que corresponda a cada pliego.
Fuente: Auditoría Superior de la Federación
Sheinbaum anunció un acuerdo con el gobierno estatal para que los estudiantes reciban la beca Gertrudis Bocanegra.
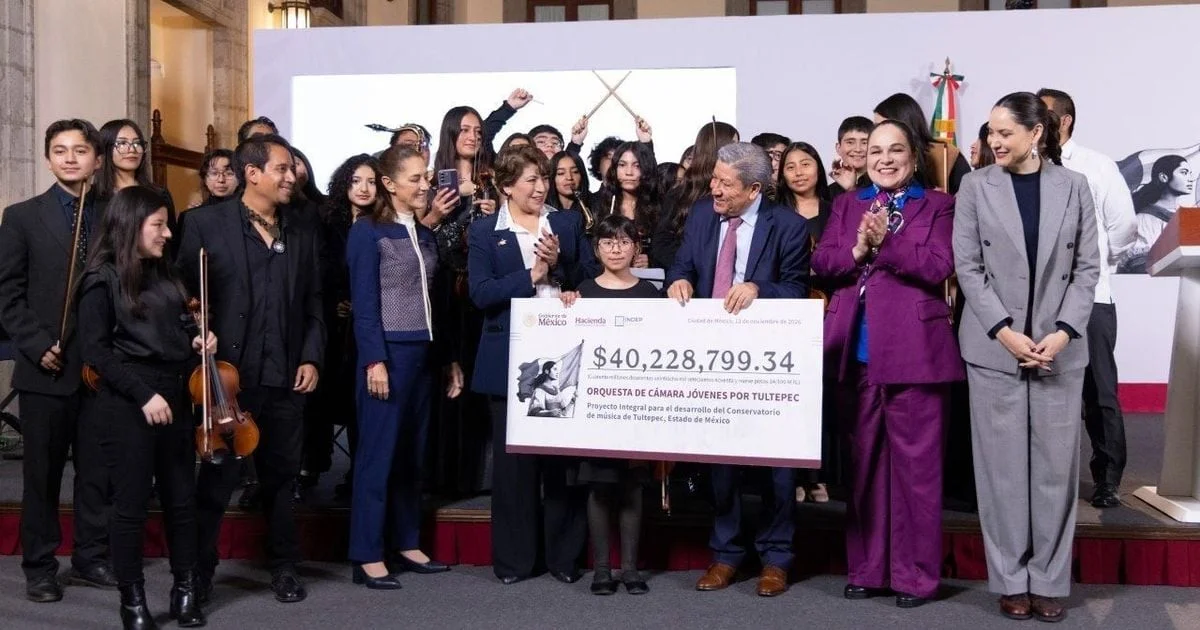
El Gobierno federal anunció 40.2 millones de pesos para equipamiento y el proyecto del centro cultural y musical.
La presidenta pidió al Gabinete de Seguridad informar sobre el exfiscal de Chihuahua y descartó tensiones con Estados Unidos.